
⏳ El interés compuesto: cómo el tiempo hace el trabajo por ti (y contra ti)
Hay una idea que, si la entiendes de verdad —no de oídas—, cambia lo que haces con tu dinero para el resto de tu vida. No es un truco ni un producto: es una propiedad de la aritmética. Se llama interés compuesto, y lo raro no es que exista, sino que casi nadie la sienta en las tripas hasta que es tarde. En España, solo el 41 % de los adultos acierta la pregunta básica sobre ella (Banco de España, Encuesta de Competencias Financieras 2021). Esta pieza existe para que tú seas del otro 59 %.
La idea es esta: cuando el dinero produce un rendimiento, y ese rendimiento se queda dentro y a su vez produce rendimiento, el crecimiento deja de ser una línea recta y se convierte en una curva que se empina sola. Al principio, la curva casi no se distingue de la recta. Al final, la recta no se ve porque la curva se ha ido por el techo. Todo lo que importa está en la palabra «al final»: el interés compuesto es lento durante mucho tiempo y luego, de repente, es enorme. Quien lo entiende, empieza pronto y no toca. Quien no, llega tarde y se pregunta cómo lo hizo el otro.
Simple contra compuesto: la misma cantidad, dos destinos
Imagina 10.000 euros que rinden un 7 % al año. Hay dos formas de que ese 7 % te llegue.
Con interés simple, cada año cobras 700 euros y te los gastas (o los guardas en un cajón). Al cabo de 30 años tienes tus 10.000 más 30 pagas de 700: 31.000 euros. Una recta.
Con interés compuesto, los 700 del primer año se quedan dentro, así que el segundo año rinde el 7 % de 10.700, que son 749; el tercero, el 7 % de 11.449; y así. Al cabo de 30 años tienes 76.123 euros. No es que hayas ganado un poco más: has ganado más del doble con exactamente el mismo dinero y el mismo tipo. Y si en vez de 30 años son 40, la diferencia ya es obscena: 38.000 frente a 149.745.
| Años | Interés simple | Interés compuesto | Diferencia |
|---|---|---|---|
| 10 | 17.000 € | 19.672 € | +16 % |
| 20 | 24.000 € | 38.697 € | +61 % |
| 30 | 31.000 € | 76.123 € | +146 % |
| 40 | 38.000 € | 149.745 € | +294 % |
10.000 € iniciales al 7 % anual, sin aportaciones. Cálculo propio.
Fíjate en la columna de la derecha: la diferencia no crece de forma constante, se acelera. En los diez primeros años el compuesto solo saca un 16 % al simple; en los diez últimos, casi triplica. Esa aceleración es el fenómeno entero, y es el motivo por el que la variable decisiva no es cuánto dinero pones, ni siquiera a qué tipo, sino cuánto tiempo lo dejas.
La regla del 72: el cálculo mental que vale la pena aprender
Hay un atajo para hacerse una idea sin calculadora: divide 72 entre el tipo de interés y obtienes los años que tarda el dinero en doblarse. Al 7 %, 72/7 ≈ 10 años. Al 3 %, 24 años. Al 1 % —lo que da un depósito bueno—, 72 años. La regla es una aproximación, pero muy buena en el rango que importa:
| Tipo anual | Regla del 72 | Cálculo exacto |
|---|---|---|
| 1 % | 72 años | 69,7 |
| 3 % | 24 años | 23,4 |
| 5 % | 14,4 años | 14,2 |
| 7 % | 10,3 años | 10,2 |
| 10 % | 7,2 años | 7,3 |
Lo útil de la regla no es la precisión: es que te obliga a pensar en doblajes. A 10 años por doblaje, en 40 años de vida laboral hay cuatro doblajes: 1 → 2 → 4 → 8 → 16. Dieciséis veces lo que pusiste. Y el último doblaje —de 8 a 16— vale por sí solo tanto como los tres anteriores juntos. Eso es lo que significa «el tiempo hace el trabajo»: la mayor parte del resultado se produce en los últimos años, y solo llega si los primeros ya han pasado.
De dónde sale el 7 % (y qué pasa si es menos)
Antes de seguir, conviene justificar la cifra, porque todo el artículo se apoya en ella y sería tramposo elegirla por lo bonita que queda. El 7 % es, aproximadamente, la rentabilidad nominal media anual de la bolsa mundial en el muy largo plazo: la real, descontada la inflación, ha sido del 5,2 % entre 1900 y 2024, y con una inflación media de en torno al 3 % eso da aproximadamente un 8 % nominal (Dimson, Marsh y Staunton, Global Investment Returns Yearbook 2025). Usamos 7 % por prudencia y porque es lo que suele quedar tras costes razonables. Pero es una media de 125 años, no una promesa para los próximos treinta, así que veamos qué pasa con cifras más modestas. El ejemplo es a propósito más humilde que el de arriba: 100 euros al mes, que es lo que puede apartar mucha gente con un sueldo normal —en España el salario mediano es de 23.350 euros brutos al año, en torno a 1.550-1.600 netos al mes (2023) (INE, Encuesta de Estructura Salarial)—, es decir, en torno al 6 % del sueldo.
| Rentabilidad anual | 20 años (24.000 € aportados) | 30 años (36.000 €) | 40 años (48.000 €) |
|---|---|---|---|
| 4 % | 36.503 € | 68.751 € | 116.486 € |
| 5 % | 40.746 € | 81.870 € | 148.856 € |
| 7 % | 51.041 € | 117.606 € | 248.552 € |
100 €/mes, capitalización mensual. Cálculo propio.
Dos lecturas. La primera: incluso con un 4 % —lo que da hoy una letra del Tesoro, sin asumir ningún riesgo de bolsa— 100 euros al mes durante 40 años se convierten en 116.000, casi dos veces y media lo aportado. El mecanismo no necesita rentabilidades heroicas; necesita tiempo. La segunda: mira cómo el efecto del tipo crece con los años: a 20 años, pasar del 4 % al 7 % añade un 40 %; a 40 años, más que duplica. La rentabilidad importa poco al principio y muchísimo al final, que es exactamente la misma lección de la tabla de doblajes.
Ana y Luis: por qué empezar antes gana a aportar más
Este es el ejemplo que conviene contar en las comidas familiares, porque contradice la intuición de casi todo el mundo.
Ana empieza a los 25 años a apartar 200 euros al mes. Lo hace durante diez años y a los 35 lo deja: no aporta ni un euro más en toda su vida, solo deja el dinero donde está. Ha puesto en total 24.000 euros.
Luis empieza a los 35 —justo cuando Ana para— y aparta los mismos 200 euros al mes durante treinta años, hasta los 65, sin fallar uno. Ha puesto en total 72.000 euros, el triple que Ana.
A los 65, con un 7 % anual en los dos casos:
| Aportado | Años aportando | A los 65 | |
|---|---|---|---|
| Ana (25-35, luego nada) | 24.000 € | 10 | 261.890 € |
| Luis (35-65, sin parar) | 72.000 € | 30 | 235.213 € |
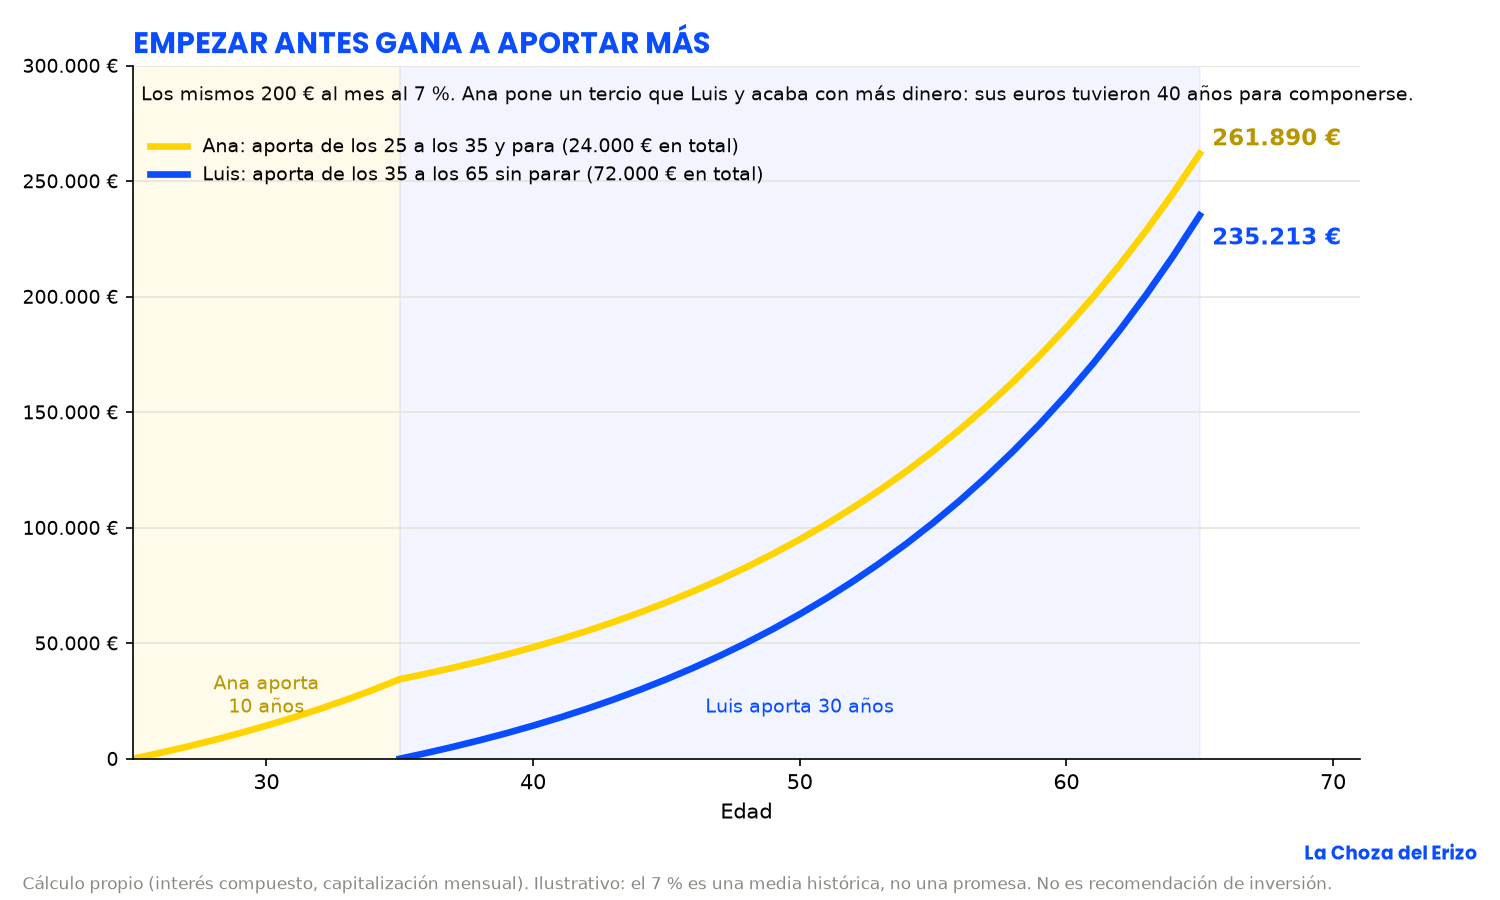
Cálculo propio: 200 €/mes, 7 % anual capitalizado mensualmente.
Ana termina con más dinero habiendo puesto un tercio. No porque sea más lista ni porque haya acertado con nada: porque sus 24.000 euros han tenido cuarenta años para doblarse cuatro veces, y los 72.000 de Luis, treinta como máximo (y la mayoría, bastante menos). Los diez años que Luis dejó pasar entre los 25 y los 35 no le costaron 24.000 euros: le costaron el doblaje más grande, el último, el que vale más que todos los demás juntos.
La versión completa del mismo ejemplo, para que se vea el precio de cada década de retraso:
| Empiezas a los… | Aportas hasta los 65 | A los 65 |
|---|---|---|
| 25 | 96.000 € | 497.103 € |
| 35 | 72.000 € | 235.213 € |
| 45 | 48.000 € | 102.081 € |
| 55 | 24.000 € | 34.404 € |
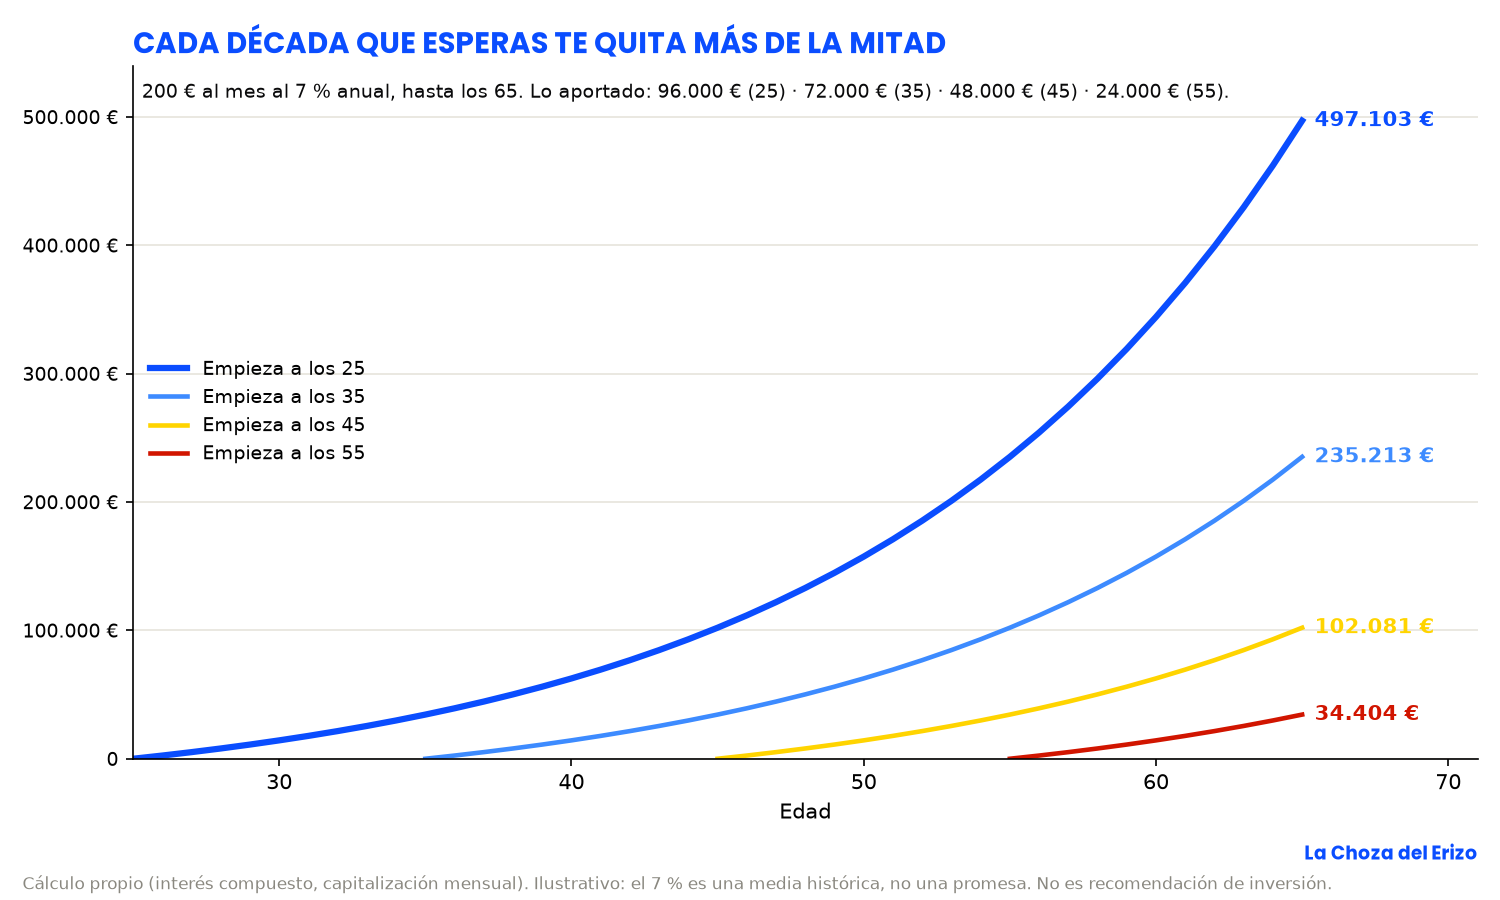
200 €/mes al 7 %. Cálculo propio.
Cada década que esperas no te quita una cuarta parte del resultado: te quita más de la mitad. Quien empieza a los 25 acaba con catorce veces más que quien empieza a los 55, habiendo puesto solo cuatro veces más. Esa asimetría es la lección central de esta pieza, y no hay forma de recuperarla después: el tiempo no se compra.
El interés compuesto también trabaja contra ti: cuatro enemigos silenciosos
Aquí está la parte que los folletos no cuentan. La misma aritmética que multiplica tu ahorro multiplica igual de bien cualquier cosa que lo esté erosionando cada año. Cuatro cosas lo hacen.
1. La inflación: el interés compuesto al revés
La inflación es interés compuesto negativo sobre tu poder adquisitivo. Un 3 % anual parece poco; es el objetivo «razonable» del que hablan los bancos centrales. Pero en treinta años, 100 euros de hoy compran lo que hoy compran 41 euros. Con un 5 %, 23. La misma curva que se empina hacia arriba con tu inversión se hunde hacia abajo con el dinero que no rinde:
| Inflación anual | Poder adquisitivo de 100 € tras 30 años |
|---|---|
| 2 % | 55 € |
| 3 % | 41 € |
| 5 % | 23 € |
Y esto obliga a mirar el ejemplo del 7 % con honestidad. Esos 76.123 euros a 30 años, con una inflación del 3 %, son en poder adquisitivo de hoy 31.361 euros. Sigue siendo el triple de lo que pusiste —el compuesto gana—, pero no es lo que parecía. Lo verdaderamente demoledor es el otro caso: los 10.000 euros «seguros» en un depósito al 1 %, con esa misma inflación del 3 %, valen a los 30 años 5.553 euros de hoy. Has perdido casi la mitad sin que el número de tu cuenta haya bajado nunca. Ese es el riesgo silencioso del que hablamos en volatilidad no es riesgo, y la razón por la que en esta casa llamamos a la inflación el impuesto que nadie votó.
2. Las comisiones: un 1 % no es un 1 %
Si una comisión del 1 % anual te parece pequeña, es porque la estás pensando en interés simple. En compuesto, se lleva una parte creciente del resultado, porque cada euro de comisión de hoy es un euro que no se compone durante los treinta años siguientes. El ejemplo: 300 euros al mes durante 30 años en un producto que rinde un 7 % bruto.
| Comisión anual (TER) | A los 30 años | Lo que se llevó la comisión |
|---|---|---|
| 0,2 % (un fondo indexado barato) | 340.027 € | — |
| 1,0 % | 293.777 € | 46.250 € |
| 2,0 % (un fondo caro de banco) | 245.609 € | 94.418 € |
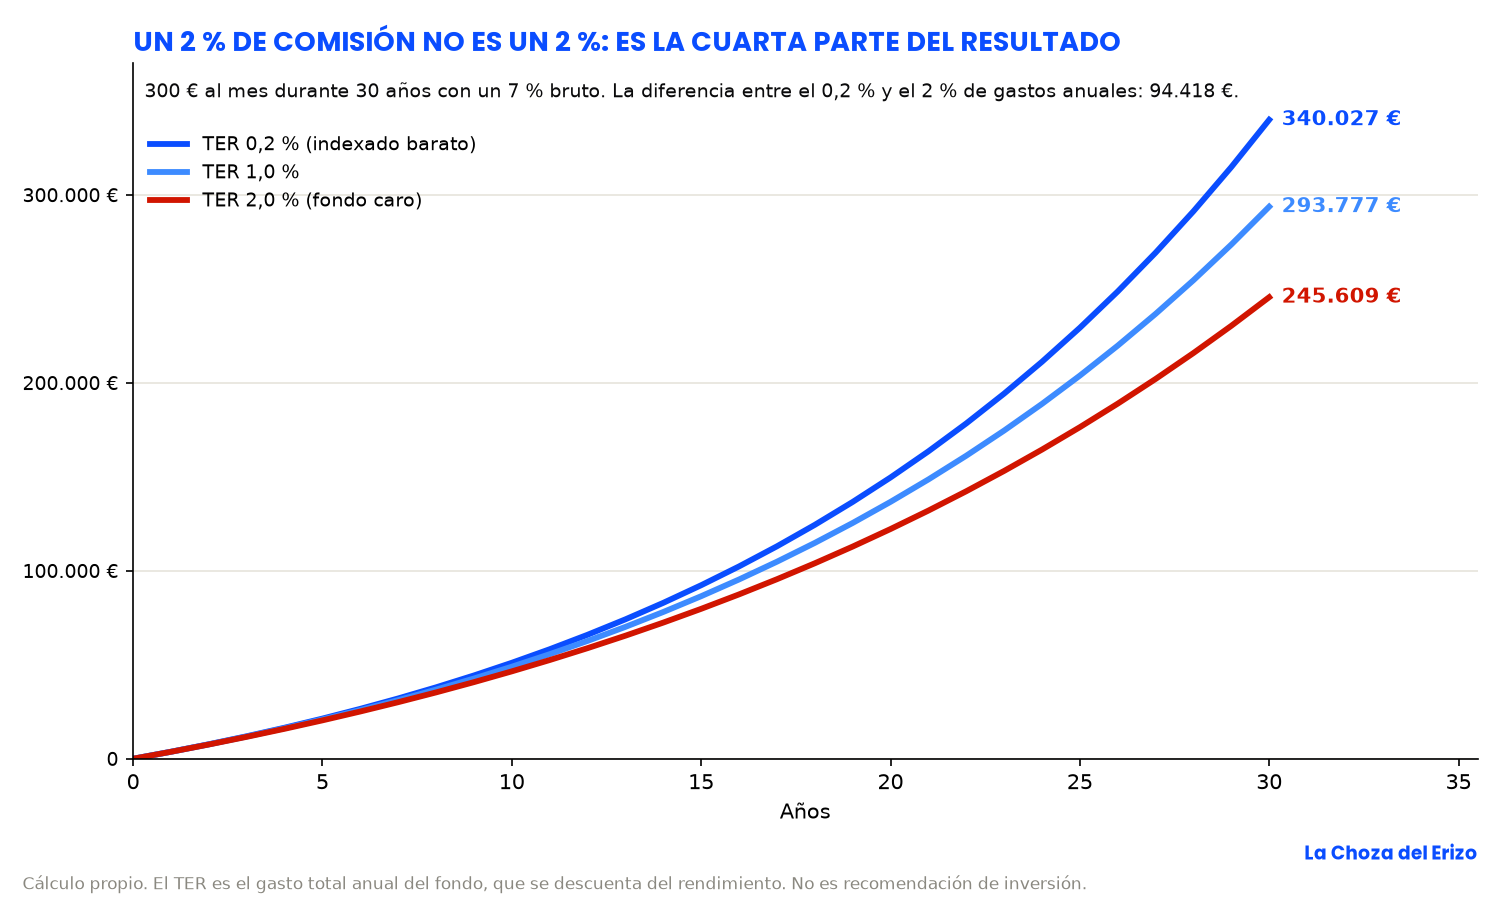
Cálculo propio. El TER es el gasto total anual del fondo, que se descuenta del rendimiento.
Una diferencia de 1,8 puntos de comisión al año te cuesta 94.000 euros: más de una cuarta parte del resultado, y bastante más de lo que tú mismo aportaste en los diez primeros años. Es el motivo por el que la primera pregunta ante cualquier producto de inversión no es «cuánto rinde» sino «cuánto cobra», y por qué lo tratamos con detalle en la pieza siguiente, sobre fondos, indexados y ETF.
3. La deuda: el compuesto con el signo cambiado
Y el enemigo más brutal. Una deuda a interés compuesto es exactamente el mismo mecanismo, pero tú estás en el lado equivocado. Una tarjeta revolving al 20 % anual —tipos que han sido habituales en España y que el Tribunal Supremo ha llegado a calificar de usurarios: en 2020 anuló por usura una tarjeta al 27,24 % (sentencia del Tribunal Supremo 149/2020)— dobla la deuda cada 3,6 años (regla del 72). Tres mil euros que no se pagan son 3.600 al año, 5.184 a los tres, 7.465 a los cinco y 18.575 a los diez. La persona que paga «el mínimo» cada mes no está saliendo del pozo: está pagando el interés para que el principal siga componiéndose en su contra.
Y el caso real es peor que el del ejemplo, porque nadie deja una tarjeta diez años sin pagar nada: lo que hace la mayoría es pagar la cuota mínima, que en las revolving suele ser un pequeño porcentaje del saldo. Con 3.000 euros al 20 % y una cuota mínima del 2,5 % del saldo, se tarda casi quince años en liquidar la deuda y se acaban pagando unos 6.700 euros: más del doble de lo que se debía, por una compra que probablemente ya ni se recuerda. Es el interés compuesto trabajando a jornada completa, solo que para el banco.
Conviene separar aquí dos deudas que no tienen nada que ver. Una hipoteca a treinta años al 3 % sobre una vivienda es deuda con un activo detrás y a un tipo por debajo de lo que rinde una cartera a largo plazo: es razonable tenerla y no correr a cancelarla si eso significa dejar de ahorrar. La deuda de consumo —tarjetas, préstamos rápidos, financiar un móvil o unas vacaciones al 10 % o al 20 %— es deuda sin activo detrás y a un tipo que ninguna inversión iguala. La primera se gestiona; la segunda se mata cuanto antes.
La regla práctica que se deduce es simple y poco popular: no hay inversión que compense una deuda cara. Pagar una deuda al 20 % es, aritméticamente, obtener un 20 % garantizado, algo que ningún activo del mundo te da. Primero se apaga el compuesto que va en contra; después se enciende el que va a favor.
4. Los impuestos: la diferencia entre pagar cada año y pagar al final
Hay un cuarto enemigo, más discreto, y es el que mejor enseña cómo funciona el mecanismo: cuándo se paga el impuesto. En España, el rendimiento del ahorro tributa en la base del ahorro (del 19 % al 30 %). Pero no es lo mismo pagar ese impuesto cada año sobre lo que rinde —como ocurre con un depósito, con los dividendos que cobras o con un ETF que vendes y recompras— que pagarlo una sola vez al final, como permite un fondo de acumulación con traspasos (lo explicamos en fondos, indexados y ETF). En el primer caso, cada euro que se lleva Hacienda hoy es un euro que deja de componerse durante los años siguientes; en el segundo, sigue trabajando para ti hasta el último día.
Con 300 euros al mes durante 30 años al 7 % (sin contar comisiones): si tributas cada año un 19 % sobre el rendimiento, acabas con unos 276.800 euros netos; si difieres el impuesto y lo pagas al final sobre toda la ganancia (con los tramos de la base del ahorro), acabas con unos 295.800 euros netos. Casi 19.000 euros de diferencia con el mismo dinero, la misma rentabilidad y el mismo impuesto: solo cambia cuándo se cobra. Es la razón de que la elección del envoltorio —fondo, plan, ETF, depósito— importe tanto o más que la elección de lo que hay dentro, y de que en la lectura minarquista que sigue insistamos en que un impuesto sobre el ahorro nunca resta solo lo que recauda.
Cálculo propio y simplificado: supone que todo el rendimiento anual tributa al 19 % en el primer caso; en la realidad parte del rendimiento de un fondo no se realiza cada año, y los tramos varían. La magnitud, no obstante, es la correcta.
Lectura minarquista: el compuesto es de quien lo deja crecer
Desde nuestra óptica, declarada, el interés compuesto tiene una lección política además de una lección personal, y es esta: la riqueza se acumula donde se deja acumular. Cada euro que se retira del ciclo cada año —por un impuesto sobre el rendimiento, por una inflación fabricada desde el banco central, por una comisión que no se ve— no resta un euro: resta ese euro y todos los que habría producido. Por eso decimos que la inflación es un impuesto: porque compone en tu contra igual que compondría a tu favor.
Y es la razón de fondo del debate sobre las pensiones. Un sistema de reparto —el español— toma cada mes lo que cotiza el trabajador y lo entrega al jubilado de hoy: no hay nada que se componga, porque no hay nada que se quede dentro. Un sistema de capitalización invierte esa cotización y la deja cuarenta años en el ciclo. Con los números de Ana y Luis delante, se entiende por qué el trabajador holandés o australiano llega a la jubilación con un patrimonio y el español con una promesa. Lo desarrollamos en reparto vs capitalización; aquí basta con la aritmética. Pero hagámosla, porque es demoledora.
Un trabajador español con el salario medio —28.050 euros brutos al año en 2023, unos 2.340 al mes (INE, Encuesta de Estructura Salarial)— cotiza por contingencias comunes el 28,3 % de ese salario (el 23,6 % lo paga la empresa y el 4,7 % él, pero todo sale de su trabajo): unos 660 euros al mes, durante toda su vida laboral, que van a pagar las pensiones de hoy. Si en vez de eso esos 660 euros se hubieran capitalizado durante 40 años:
| Rentabilidad anual | Capital a los 65 | Renta mensual que daría (25 años, al 3 %) |
|---|---|---|
| 3 % (muy conservador) | 608.000 € | 2.880 €/mes |
| 5 % | 985.000 € | 4.670 €/mes |
| 7 % | 1.644.000 € | 7.800 €/mes |
Cálculo propio. La pensión media de jubilación del sistema de reparto es de unos 1.450 € en 14 pagas, es decir, unos 1.690 €/mes en 12 (Ministerio de Inclusión, 2026).
Con el escenario más prudente —un 3 %, lo que da una letra del Tesoro— el mismo dinero habría producido una renta un 70 % mayor que la pensión media, y además un capital de 600.000 euros que se hereda. Con un 5 %, casi el triple. Esta es la diferencia entre un sistema donde el dinero se compone durante cuarenta años y uno donde se gasta el mismo mes en que entra.
Y ahora la honestidad que la cifra exige, porque es muy fácil abusar de ella. Primero: la cotización por contingencias comunes no paga solo la jubilación; cubre también incapacidad y viudedad, así que no todo ese 28,3 % sería capitalizable. Segundo: el gran problema de pasar de reparto a capitalización es la transición: los pensionistas de hoy tienen que seguir cobrando mientras la generación que capitaliza deja de pagarles, y esa doble factura la tiene que cubrir alguien. Tercero: la capitalización traslada al individuo el riesgo de mercado y el de vivir más de lo previsto, que el reparto reparte entre todos. Nada de eso invalida la aritmética; la aritmética dice que el reparto es enormemente caro en rentabilidad perdida. Lo que esas objeciones dicen es que el cambio no es gratis ni sencillo, y por eso casi todos los países que lo han hecho han ido a sistemas mixtos. Lo desarrollamos, con Chile y Suecia, en reparto vs capitalización.
Contraste: lo que el interés compuesto no promete
Una pieza honesta sobre esto tiene que decir con la misma claridad dónde acaba la magia, porque el interés compuesto se ha convertido en el argumento de venta favorito de mucho producto malo.
El 7 % no está garantizado. Es una cifra razonable para una cartera diversificada de acciones a muy largo plazo —la rentabilidad real de la bolsa mundial desde 1900 ha sido del 5,2 % anual, y la nominal algo por encima del 8 % (Dimson, Marsh y Staunton, 2025)—, pero es una media, no una promesa. Hubo décadas enteras con rentabilidad cero o negativa (Japón desde 1990, Estados Unidos entre 2000 y 2012). Las tablas de esta pieza dibujan curvas suaves; la realidad es una curva con dientes de sierra que solo se parece a la tabla si aguantas todos los dientes.
Así se ve la curva de verdad: 1995-2025 con datos reales. Para que no te quedes con la curva suave de las tablas, aquí está la real. Alguien que hubiera puesto 200 dólares al mes en la bolsa estadounidense (el S&P 500 con dividendos reinvertidos) desde enero de 1995 hasta finales de 2025 habría aportado 74.400 y tendría unos 521.000: siete veces lo aportado, muy por encima del ejemplo teórico del 7 %, porque la bolsa estadounidense de estas tres décadas ha sido excepcional (la mundial habría dado menos). Pero mira el camino: en el pinchazo de las puntocom (2000-2002) su cartera cayó un 19 %; en la crisis financiera, un 42 % en año y medio, y en marzo de 2009 —tras catorce años ahorrando— tenía menos dinero del que había puesto (31.200 frente a 34.200 aportados); en marzo de 2020 volvió a caer un 19 % en dos meses. Y sin embargo, el que no vendió en ninguno de esos tres momentos acabó con siete veces su dinero. La curva de las tablas es una mentira útil: la real tiene tres precipicios, y el resultado solo es para quien los cruzó todos. (Cálculo propio con datos de cierre mensual del índice S&P 500 Total Return; en dólares nominales, sin costes ni impuestos.)
El orden importa (y las tablas lo esconden). Dos personas con la misma rentabilidad media pueden acabar con patrimonios muy distintos según cuándo llegaron los años malos. Un desplome justo al principio, cuando hay poco dinero dentro, apenas duele; un desplome justo al final, con todo el patrimonio dentro y a punto de necesitarlo, puede deshacer una década. Se llama riesgo de secuencia, y es la razón por la que el dinero que vas a necesitar pronto no debería estar en la curva.
«Empieza pronto» solo sirve si puedes. Hay quien lee el ejemplo de Ana y siente culpa por no haber ahorrado a los 25, cuando a los 25 no llegaba a fin de mes. La lección no es «deberías haberlo hecho»: es que el mejor momento era hace veinte años y el segundo mejor es hoy, porque cada año que pasa es el doblaje que más vale de los que te quedan.
El compuesto es un argumento de venta. Cualquier folleto que te enseñe una curva preciosa a 30 años con un 8 % anual y una letra pequeña con un 2 % de comisiones está usando esta aritmética contra ti: la curva de arriba es la del compuesto a tu favor; la letra pequeña es la del compuesto en tu contra, y ya has visto que ese 2 % se lleva la cuarta parte. Entender el interés compuesto no sirve solo para ahorrar: sirve para leer folletos.
Para seguir
Si te quedas con una sola idea: el resultado depende más del tiempo que del dinero, y más del dinero que de la habilidad. Empezar antes gana a aportar más; no tocar gana a acertar; y una comisión o una deuda pequeña, dejadas correr, se hacen enormes por el mismo mecanismo. Lo siguiente es la pregunta práctica: ¿dónde pongo ese dinero para que se componga? La respuesta más sencilla y barata son los fondos, indexados y ETF, la pieza siguiente. Y si el vaivén de la curva te da miedo, primero pasa por el miedo a la bolsa y volatilidad no es riesgo.
Anexo: las fórmulas, por si quieres reproducirlo
- Capital único: VF = C × (1 + r)ⁿ, con r el tipo anual y n los años. Ejemplo: 10.000 × 1,07³⁰ = 76.123.
- Aportación periódica: con aportación mensual A y tipo mensual rₘ = (1 + r)^(1/12) − 1, el valor tras N meses es VF = A × ((1 + rₘ)ᴺ − 1) / rₘ × (1 + rₘ). Es lo que usan las tablas de Ana y Luis.
- Poder adquisitivo: dividir por (1 + inflación)ⁿ. Para pasar un tipo nominal a real: (1 + r) / (1 + i) − 1.
-
Regla del 72: años para doblar ≈ 72 / tipo en %. Es una aproximación de ln 2 / ln(1 + r).
Fuentes e ideas: Banco de España, Encuesta de Competencias Financieras 2021 · Dimson, Marsh y Staunton, Global Investment Returns Yearbook 2025 · Banco de España, Portal del Cliente Bancario: tarjetas revolving · Todos los cálculos son propios y están en el anexo. Divulgación con sesgo minarquista declarado. No es recomendación de inversión: las rentabilidades del pasado no garantizan las del futuro; decisiones según tu perfil y horizonte, idealmente con asesor.
📚 Material divulgativo y educativo, con sesgo minarquista declarado. No es recomendación de inversión ni asesoramiento financiero.
Preguntas frecuentes
¿Qué diferencia hay entre interés simple y compuesto?
Con interés simple cobras el rendimiento y lo sacas: 10.000 € al 7 % dan 700 € al año, y en 30 años tienes 31.000 €, una recta. Con interés compuesto el rendimiento se queda dentro y también rinde: el segundo año ganas el 7 % de 10.700, y así sucesivamente; en 30 años tienes 76.123 €. La diferencia no crece de forma constante: se acelera con los años.
¿Qué es la regla del 72?
Un atajo mental: divide 72 entre el tipo de interés y obtienes los años que tarda tu dinero en doblarse. Al 7 %, unos 10 años; al 3 %, 24; al 1 % de un depósito, 72. Lo útil es pensar en doblajes: a 10 años por doblaje, en 40 años de vida laboral hay cuatro (1 → 2 → 4 → 8 → 16), y el último vale tanto como todos los anteriores juntos.
¿Es mejor empezar antes o aportar más?
Empezar antes. Ana aporta 200 € al mes de los 25 a los 35 años y para (24.000 € en total); Luis aporta lo mismo de los 35 a los 65 (72.000 €, el triple). Al 7 % anual, a los 65 Ana tiene más dinero habiendo puesto un tercio, porque sus euros han tenido 40 años para doblarse cuatro veces. Cada década de retraso quita más de la mitad del resultado.
¿Cómo trabaja el interés compuesto en tu contra?
Con la misma aritmética. La inflación es interés compuesto negativo: al 3 % anual, en 30 años 100 € compran lo que hoy compran 41 €. Las comisiones se llevan una parte creciente porque cada euro de comisión de hoy deja de componerse durante los años siguientes: un 1 % anual no es «un 1 %». Y la deuda de consumo compone igual de bien, pero contra ti.